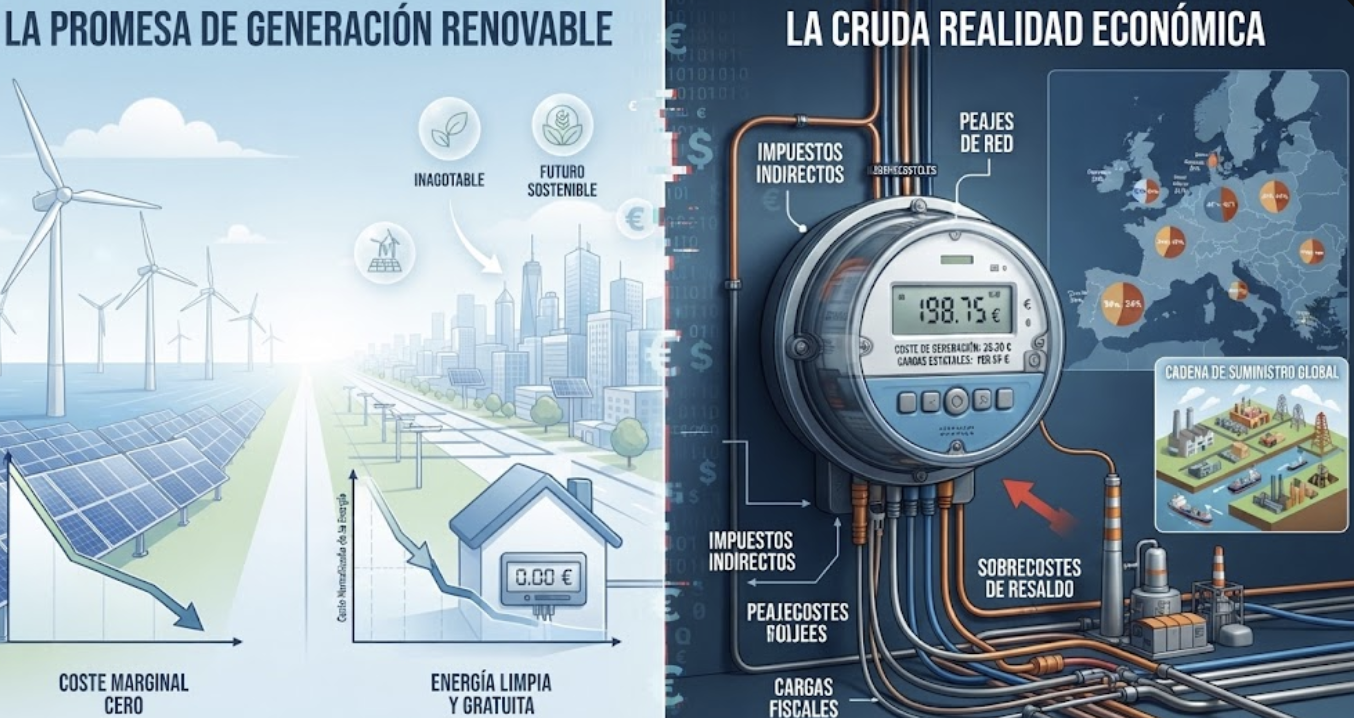
Existe un abismo insondable entre los titulares de los medios generalistas y la realidad contable de los hogares. Cada semana, los portales informativos proclaman récords históricos de producción renovable, abanderando la caída temporal de los precios mayoristas (el pool) como la prueba definitiva de una transición energética indolora y barata. Sin embargo, cuando el ciudadano abre la factura eléctrica a final de mes, la magia desaparece: los costes fijos, los peajes regulatorios, los cargos del sistema y las ineficiencias estructurales devoran cualquier beneficio aparente de la energía verde.
Este artículo aplica un ejercicio exhaustivo de transparencia radical. Despojaremos el debate energético de dogmatismos ideológicos y corporativos, poniendo los números reales sobre la mesa, analizando tablas comparativas de costes, desglosando guías prácticas de resistencia económica y contrastando la situación ibérica con los datos estadísticos oficiales de Europa y del resto del mundo.
1. Deconstrucción Técnica del Mercado Marginalista y la «Canibalización de Precios»
El Mecanismo de Casación del Pool
En la Unión Europea, el mercado mayorista de electricidad funciona bajo un modelo marginalista de subasta horaria. Esto significa que todas las tecnologías de generación casan al mismo precio: el de la última tecnología necesaria para cubrir la demanda en esa hora exacta, conocida como tecnología marginal.
- El rol de las renovables (Coste Marginal Cero): La energía eólica y fotovoltaica poseen un coste variable de producción prácticamente nulo, ya que no queman combustible ni pagan derechos de emisión adicionales por megavatio-hora (MWh) generado. Por consiguiente, ofertan a 0 €/MWh en el inicio de la curva de casación de la demanda.
- El papel de los ciclos combinados: Cuando la radiación solar cesa o la intensidad del viento decae, la demanda residencial e industrial sigue exigiendo suministro constante. Para cubrir ese hueco operativo (load following), se recurre a los ciclos combinados de gas natural, cuyo coste de explotación es elevado debido al precio internacional del gas y a la tributación por derechos de emisión de dióxido de carbono. Dado que el sistema retribuye a todas las tecnologías casadas al precio de la última tecnología requerida, en las horas de punta toda la electricidad se liquida a precio de gas.
El Fenómeno de la Canibalización
A medida que la penetración masiva de energía fotovoltaica y eólica inunda las franjas centrales de la jornada, se genera una paradoja económica adversa para los propios productores renovables: la oferta supera con creces la demanda instantánea, provocando precios horarios de la electricidad a cero o incluso en terreno negativo. Esta distorsión desincentiva la inversión privada directa desprovista de contratos a largo plazo (PPA) o mecanismos de cobertura, puesto que los picos de producción solar coinciden de manera sistemática con los precios más deprimidos del mercado, erosionando drásticamente los ingresos medios ponderados de las instalaciones (capture price).
2. Desglose Exhaustivo de los Costes Regulados: ¿Por Qué el kWh Real es Caro?
El importe final que soporta el consumidor en su recibo eléctrico no se reduce exclusivamente al coste de la energía en el mercado mayorista, sino que se vertebra en torno a tres grandes bloques donde los cargos y peajes regulados ocupan un papel preponderante en España:
- Peajes de Red (Transporte y Distribución): Destinados a remunerar de forma reglada a los operadores de las redes de alta, media y baja tensión por su mantenimiento, ampliación y digitalización tecnológica, bajo la supervisión de la Comisión Nacional de los Markets y la Competencia (CNMC).
- Cargos del Sistema:
- Primas históricas a las renovables (RECORE): Los compromisos económicos asumidos en pasados marcos normativos para impulsar el despliegue inicial de las tecnologías fotovoltaica y termosolar.
- Sobrecostes extrapeninsulares: La compensación económica destinada a sufragar la generación eléctrica mediante combustibles fósiles en los archipiélagos balear, canario y las ciudades autónomas de Ceuta y Melilla, debido a su aislamiento de la red continental.
- Amortización del déficit histórico de tarifa: El desfase acumulado durante los años en que los gobiernos congelaron políticamente los precios de la tarifa regulada, generando una deuda multimillonaria diferida en los recibos actuales.
- Fiscalidad Indirecta: El Impuesto sobre el Valor Añadido (IVA) y el Impuesto Especial sobre la Electricidad, cuya modulación responde a los objetivos recaudatorios del Estado.
3. Análisis Comparativo Internacional: Datos Estadísticos de Eurostat y AIE
Para dimensionar con rigor la competitividad del mercado español frente a su entorno geoeconómico, la matriz siguiente contrasta los vectores estructurales de precios, carga fiscal y dependencia de respaldo conforme a las series estadísticas armonizadas de Eurostat y la Agencia Internacional de la Energía (AIE):
| País / Región | Precio Medio Doméstico (€/kWh) | Peso de Impuestos y Cargos en la Factura | Dependencia de Respaldo Fósil y Estructura |
| España | 0,16€ – 0,22€ | Alto (22% – 30% según la coyuntura fiscal) | Moderado (Soporte intensivo de ciclos combinados de gas) |
| Alemania | 0,35€ – 0,40€ | Muy Alto (Supera el 40% por gravámenes verdes y coste del apagón nuclear) | Alto (Fuerte dependencia de carbón mineral, lignito y gas) |
| Francia | 0,21€ – 0,25€ | Medio-Alto | Bajo (Sostenido por una potente base nuclear síncrona 24/7) |
| Estados Unidos (Media) | 0,14€ – 0,17€ ($ equiv.) | Bajo (Marco fiscal federal y estatal menos gravoso sobre el consumo) | Alto (Dominio del gas de esquisto shale gas y carbón) |
Mientras que naciones como Francia amortiguan la volatilidad de los mercados gracias a la predictibilidad de su parque nuclear estatal y figuras regulatorias de intervención directa (Tarif Bleu), los países con una penetración intermitente muy elevada (como España y Alemania) sufren con crudeza la canibalización de precios y una alta dependencia estructural de respaldo fósil.
4. Auditoría Estructural del LCOE (Coste Normalizado de la Energía) y CAPEX
A la hora de evaluar la viabilidad técnica y económica de cualquier infraestructura de generación, el análisis financiero deshecha el coste estricto de instalación (CAPEX) en favor del LCOE (Levelized Cost of Energy o Coste Normalizado de la Energía). Este indicador sintetiza la inversión inicial, los costes operativos de mantenimiento (OPEX), la vida útil estimada y el factor de capacidad real:
| Tecnología Energética | CAPEX Inicial (Inversión por kW instalado) | LCOE Estimado (€/MWh) | Factor de Gestión y Respaldo Requerido |
| Fotovoltaica Residencial / Utility | 800€ – 1.200€ | 35€ – 55€ | Intermitente (Requiere almacenamiento o respaldo síncrono externo). |
| Eólica Terrestre (Onshore) | 1.100€ – 1.500€ | 40€ – 60€ | Variable (Sujeta a regímenes meteorológicos estacionales). |
| Ciclo Combinado de Gas Natural | 600€ – 900€ | 85€ – 130€ (altamente sensible al gas natural licuado global) | Altamente gestionable (Firmeza inmediata y control de frecuencia en red). |
| Nuclear de Gran Escala | 5.000€ – 7.000€+ | 70€ – 100€ | Base firme ininterrumpida 24/7 (Alta intensidad de capital inicial). |
La paradoja técnica que arroja esta comparativa demuestra que, si bien la fotovoltaica y la eólica son las fuentes más económicas de producir electricidad en el instante de generación, su intermitencia sistémica obliga a sobredimensionar las redes de transporte y a mantener un respaldo firme, encareciendo el coste global de la infraestructura eléctrica.
5. Guía Práctica de Transparencia Radical e Ingeniería Doméstica para el Hogar
Ante un mercado de alta opacidad regulatoria, el consumidor no permanece indefenso; dispone de herramientas de optimización técnica orientadas a neutralizar el impacto económico de la factura:
- Auditoría de potencia contratada: La discriminación de peajes en dos puntas (punta y valle) permite auditar los registradores de máximos del contador inteligente. Ajustar la potencia contratada a los picos reales de simultaneidad del hogar genera ahorros directos de entre 60 y 200 euros anuales sin alterar los hábitos cotidianos.
- Desplazamiento dinámico de cargas térmicas: Programar el funcionamiento de electrodomésticos de alto consumo, sistemas de aerotermia y acumuladores de agua caliente sanitaria hacia las horas valle o las franjas de máxima producción solar diurna permite eludir los tramos de precios más gravosos.
- Autoconsumo optimizado con almacenamiento virtual: Ante la baja retribución de los excedentes fotovoltaicos en el mercado libre, la contratación de servicios de «batería virtual» permite monetizar los kilovatios vertidos a la red para compensarlos económicamente durante los meses de menor radiación solar.
- Evaluación crítica de ofertas comerciales: Analizar con rigor las propuestas de precio fijo en el mercado libre, descartando aquellas que incorporan primas de riesgo ocultas superiores al coste esperado de una tarifa indexada o regulada (PVPC) gestionada con disciplina horaria.
6. Conclusiones Analíticas Definitivas
Del desglose técnico, estadístico y financiero expuesto, se desprenden tres conclusiones irrefutables que trascienden el discurso institucional predominante:
- La falacia del coste cero en el mix final: Aunque el coste marginal de generación renovable es extraordinariamente bajo, el coste sistémico global no es cero. La necesidad de robustecer las redes, asegurar respaldo mediante ciclos combinados y sufragar los costes históricos acumulados impide que la caída del pool se traslade de forma lineal y automática al consumidor.
- El lastre de la fiscalidad y los peajes estructurales: En economías como la alemana y la española, los impuestos indirectos y los cargos regulados actúan como un lastre estructural que neutraliza los beneficios teóricos de la transición verde en los hogares e industrias. Sin una reforma orientada a la eficiencia económica, el tejido social continuará soportando una carga desproporcionada.
- El tránsito hacia la soberanía energética individual: Ante un mercado marginalista de alta complejidad, la vía más eficaz de resistencia para los hogares radica en la ingeniería doméstica activa (ajuste estricto de potencias, digitalización de consumos y adopción de sistemas de almacenamiento físico o virtual). La verdadera transición energética ya no reside únicamente en los grandes macroproyectos corporativos, sino en la capacidad técnica y analítica de cada consumidor en su propio entorno residencial.
Leave a Reply